Окупаемость станка с ЧПУ: как посчитать до покупки — вложения, освоение, кооперация
Как цеху посчитать окупаемость нового станка: полный состав вложений вместе с оснасткой и оборотными средствами, эффект от новых заказов или от отказа от кооперации, год освоения, остаточная стоимость, срок окупаемости и ЧДД на условном примере.
Редакция MetalGuide7 мин чтения
Под что покупают станок
Прежде чем считать, ответьте, откуда возьмётся эффект. От этого зависит вся модель.
Сценарий | Откуда эффект | Главный риск |
|---|---|---|
Станок под новые заказы | Маржинальный доход проданных часов минус постоянные расходы станка | Часы не проданы — станок стоит |
Станок вместо кооперации | Цена операций у подрядчика минус свои переменные затраты и постоянные расходы | Своего объёма мало, станок недогружен |
Замена изношенного станка | Меньше простоев и брака, ниже затраты на ремонт, новые возможности | Эффект трудно измерить, его легко переоценить |
Ниже разобраны первые два сценария: они встречаются чаще и считаются по понятным данным. Роботизированная ячейка к существующему станку — отдельная задача с другим эффектом: дополнительные часы того же станка. Её разбор — в статье «Окупаемость робота в цехе».
Что входит во вложения
Статья | Что включить |
|---|---|
Станок | Цена по договору с комплектацией: система ЧПУ, опции, патроны или столы |
Доставка и монтаж | Доставка, такелаж, фундамент, подвод электроэнергии и воздуха, вытяжка |
Пусконаладка | Работы поставщика, приёмка, первые пробные детали |
Стартовый инструмент и оснастка | Державки, оправки, патроны, тиски, приспособления под первую номенклатуру |
Программное обеспечение | Лицензия или модуль CAM, постпроцессор под станок |
Обучение | Обучение операторов и технологов, их время |
Оборотные средства | Металл, инструмент и незавершённое производство под новые заказы до оплаты заказчиком |
Две последние строки чаще всего забывают. Оборотные средства — это деньги, которые цех вкладывает в металл и работу до оплаты заказчиком; при росте выпуска их нужно больше. Постпроцессор и обучение определяют, как быстро станок начнёт работать на заказы, — как устроена цепочка CAM и почему пост «от похожего станка» опасен, разобрано в статье «CAM и постпроцессор».
Годовой поток: маржа часа минус постоянные расходы
Для станка под новые заказы годовой эффект считают так:
Пt = Чt · (Сн − Пч) − Р
- Пt
- чистый поток года t, ₽
- Чt
- проданные часы станка в году t
- Сн
- ставка часа для заказчика, ₽/ч
- Пч
- переменные затраты на час работы: инструмент, электроэнергия, расходники, ₽/ч
- Р
- постоянные годовые расходы станка: оператор с начислениями, обслуживание, площадь, ₽/год
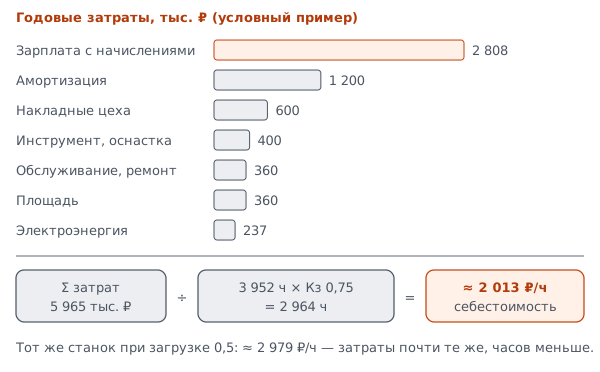
Разность Сн − Пч — маржинальный доход часа. Оператора здесь считают постоянным расходом: зарплату ему платят и тогда, когда станок ждёт заказов. Обслуживание и ремонт по графику — тоже постоянные; как их планировать, — в статье «ТО и ППР станков с ЧПУ». Ставку часа для заказчика берут из расчёта нормо-часа — в статье «Как рассчитать стоимость нормо-часа станка».
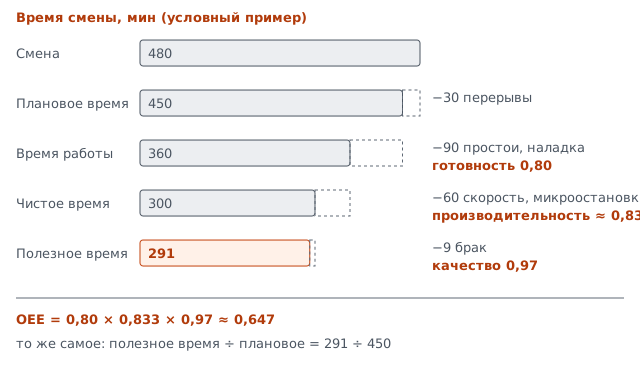
Проданные часы — не фонд времени станка, а часы, на которые есть заказы. Как измерить фактическую загрузку существующих станков и чего ждать от нового, — в статье «Загрузка оборудования и OEE».
Срок окупаемости и ЧДД
Методические рекомендации ВК 477 определяют срок окупаемости как период, за который накопленный чистый доход становится неотрицательным, а с учётом дисконтирования — накопленный чистый дисконтированный доход. У станка поток по годам неодинаков — из-за освоения, — поэтому срок ищут по накопленному потоку, а не делением вложений на средний поток.
ЧДД считают так же, как для любого проекта: потоки года t делят на (1 + E)^t, суммируют и вычитают вложения. Формула и смысл нормы дисконта E разобраны в статье «Окупаемость робота в цехе». Для станка добавьте остаточную стоимость — цену, за которую станок можно продать в конце горизонта, — как поступление последнего года.
Пример на условных числах
Вложения в условном примере: станок 10,0 млн ₽, доставка, фундамент и пусконаладка 0,6, стартовый инструмент и оснастка 0,8, CAM, постпроцессор и обучение 0,3, оборотные средства 0,3. Итого K = 10,0 + 0,6 + 0,8 + 0,3 + 0,3 = 12,0 млн ₽.
Поток. Ставка часа 3 000 ₽/ч, переменные затраты 500 ₽/ч, маржинальный доход 2 500 ₽/ч. Постоянные расходы: оператор 1,2 млн ₽, обслуживание 0,3, площадь 0,2 — итого Р = 1,7 млн ₽/год. Фонд станка в две смены — 3 600 ч/год (условно). Загрузка: в первый год освоения 40 %, во второй 65 %, дальше 80 %.
Чистый поток года — проданные часы, умноженные на маржинальный доход 2 500 ₽/ч, минус постоянные расходы 1,7 млн ₽. В первый год: 1 440 × 2 500 ₽/ч = 3,6 млн ₽ маржи, минус 1,7 — поток 1,9 млн ₽; во второй: 5,85 − 1,7 = 4,15 млн ₽; с третьего: 7,2 − 1,7 = 5,5 млн ₽.
Год условного примера | Проданные часы | Чистый поток, млн ₽ | Накопленный поток, млн ₽ |
|---|---|---|---|
1 | 1 440 | 1,9 | −10,1 |
2 | 2 340 | 4,15 | −5,95 |
3 | 2 880 | 5,5 | −0,45 |
4 | 2 880 | 5,5 | +5,05 |
5 | 2 880 | 5,5 | +10,55 |
Накопленный поток переходит через ноль в четвёртом году: срок окупаемости 3 + 0,45 / 5,5 ≈ 3,1 года. Если бы станок с первого дня работал с загрузкой 80 %, вышло бы 12,0 / 5,5 ≈ 2,2 года — освоение добавляет почти год.
ЧДД на 5 лет при E = 0,2 и остаточной стоимости 4,0 млн ₽ в конце пятого года (условно). Коэффициенты 1 / 1,2^t: 0,8333; 0,6944; 0,5787; 0,4823; 0,4019. Дисконтированные потоки: 1,9 × 0,8333 = 1,583; 4,15 × 0,6944 = 2,882; 5,5 × 0,5787 = 3,183; 5,5 × 0,4823 = 2,652; (5,5 + 4,0) × 0,4019 = 3,818. Сумма 14,12 млн ₽, ЧДД = 14,12 − 12,0 ≈ +2,1 млн ₽. Без остаточной стоимости — 12,51 − 12,0 ≈ +0,5 млн ₽: проект проходит, но с малым запасом.
Чувствительность к загрузке
Тот же условный пример без освоения, при постоянной загрузке:
Загрузка | Проданные часы | Чистый поток, млн ₽/год | Простой срок, лет |
|---|---|---|---|
80 % | 2 880 | 7,2 − 1,7 = 5,5 | 12,0 / 5,5 ≈ 2,2 |
60 % | 2 160 | 5,4 − 1,7 = 3,7 | 12,0 / 3,7 ≈ 3,2 |
40 % | 1 440 | 3,6 − 1,7 = 1,9 | 12,0 / 1,9 ≈ 6,3 |
Постоянные расходы не уменьшаются, когда станок стоит, поэтому срок растёт быстрее, чем падает загрузка: вдвое меньше часов — почти втрое дольше окупаемость.
Станок вместо кооперации
Если станок покупают, чтобы делать самим то, что сейчас заказывают у подрядчика, эффект — экономия:
Э = Ск − Чс · Пч − Р
- Э
- годовая экономия, ₽/год
- Ск
- сколько цех платит подрядчику за эти операции в год, ₽/год
- Чс
- часы своего станка на этот объём, ч/год
- Пч
- переменные затраты на час работы, ₽/ч
- Р
- постоянные годовые расходы станка, ₽/год
В условном примере цех платит подрядчику 4,5 млн ₽ в год за операции, которые на своём станке займут 1 500 ч. Экономия Э = 4,5 − 1 500 × 500 ₽/ч ÷ 10⁶ − 1,7 = 4,5 − 0,75 − 1,7 = 2,05 млн ₽/год, простой срок окупаемости 12,0 / 2,05 ≈ 5,9 года.
Своего объёма здесь хватает на 1 500 ч из 3 600 — станок загружен на 42 %. Чтобы срок стал короче, остальные часы нужно продавать внешним заказчикам, и это уже первый сценарий со своими рисками. Учтите и то, что кооперация гибкая: подрядчику платят за объём, а свой станок требует постоянных расходов при любой загрузке. Где искать внешние заказы, — в статье «Как цеху искать заказы».
Как платить за станок — отдельный вопрос
Окупаемость показывает, зарабатывает ли станок. Как за него заплатить — из своих денег, в кредит или в лизинг, — второй расчёт: варианты сравнивают по дисконтированным платежам при одной норме дисконта. Пример такого сравнения — в статье «Лизинг станков для цеха».
Типичные ошибки
- Цена станка вместо вложений. Без оснастки, постпроцессора, обучения и оборотных средств срок выходит короче реального.
- Загрузка с первого месяца. Освоение, отладка программ и поиск заказов занимают время — заложите его в первый год.
- Выручка вместо маржи. Инструмент, энергия и расходники на дополнительный час тоже стоят денег.
- Оператор забыт. Его зарплата — постоянный расход станка, даже когда заказов нет.
- Остаточная стоимость решает всё. Если проект проходит только благодаря продаже станка через пять лет, это слабый проект.
- Смешаны сценарии. Экономию на кооперации и маржу новых заказов считают отдельно, иначе одни и те же часы учитываются дважды.
Пошагово
Чек-лист для печатиОпределите, откуда эффект
Станок под новые заказы даёт маржу проданных часов; станок вместо кооперации — экономию на покупке операций у подрядчика. Это разные расчёты, не смешивайте их.
Соберите вложения
Станок, доставка, фундамент и подключение, пусконаладка, стартовый инструмент и оснастка, CAM и постпроцессор, обучение, оборотные средства под новые заказы.
Посчитайте годовой поток по годам
Проданные часы с учётом освоения, умноженные на маржинальный доход часа, минус постоянные расходы станка: оператор, обслуживание, площадь.
Найдите срок окупаемости и ЧДД
Срок — год, когда накопленный поток переходит через ноль. ЧДД — дисконтированные потоки за горизонт плюс остаточная стоимость станка минус вложения.
Проверьте пессимистичный сценарий
Пересчитайте при меньшей загрузке и более долгом освоении. Решайте по сценарию, в который верите при текущих заказах.
Вопросы и ответы
Считать окупаемость станка по выручке или по марже?
По марже. Выручка часа включает затраты, которые появляются вместе с работой: инструмент, электроэнергию, расходники. Эффект — это маржинальный доход часа, из которого затем вычитают постоянные расходы станка.
Учитывать ли продажу станка в конце срока расчёта?
Да, если горизонт короче срока службы станка: остаточную стоимость добавляют как поступление в последний год. Оценивайте её осторожно и смотрите, проходит ли проект и без неё.
Что выгоднее — купить станок или отдавать операцию на сторону?
Сравнивают годовую экономию — стоимость покупки операций минус собственные переменные затраты и постоянные расходы станка — с вложениями. Если своего объёма на станок мало, он окупается за счёт внешних заказов, и это нужно считать отдельно.
Как быть, если заказов на новый станок пока нет?
Считать сценарий с той загрузкой, которую подтверждают переговоры и заявки, и отдельно — сколько часов нужно продать, чтобы проект окупился за приемлемый срок. Станок без заказов — это вложения без эффекта.
Источники
Читать также
Экономика цеха6 мин
Окупаемость робота в цехе: что считать вложениями и эффектом, срок окупаемости и ЧДД
Как посчитать окупаемость роботизированной ячейки или другой автоматизации: полный состав вложений, откуда берётся эффект, простой срок окупаемости и чистый дисконтированный доход, пример на условных числах и чувствительность к загрузке заказами.
Экономика цеха7 мин
Лизинг станков для цеха: как устроен, чем отличается от кредита и что проверить в договоре
Три стороны лизинга по ГК РФ и закону 164-ФЗ, отличие от кредита и покупки за свои деньги, из чего складываются лизинговые платежи, что проверить в договоре и как сравнить варианты по дисконтированным платежам на условном примере.
Экономика цеха10 мин
Как рассчитать стоимость нормо-часа станка
Себестоимость часа станка — годовые затраты ÷ (фонд времени × загрузка), ставка для заказчика — себестоимость × (1 + рентабельность). Что собрать в затраты, сколько часов в фонде по календарю 2026–2027 годов и какую загрузку брать — с условным примером.
Экономика цеха6 мин
Загрузка оборудования и OEE: как считать и что с ними делать
Коэффициент загрузки и OEE — готовность × производительность × качество: определения по ISO 22400-2, расчёт по сменному учёту с примером, виды потерь, роль мониторинга станков и влияние на ставку часа.